Search the Community
Showing results for tags 'εισφορά'.
-
Καλησπέρα, Εργάζομαι εδώ και 10 χρόνια ως μισθωτός ΤΣΜΕΔΕ. Ειδικά τα τελευταία χρόνια, οι εισφορές που είχα ήταν (αρκετά) παραπάνω από κάποιο μισθωτό του ΙΚΑ με τα ίδια μεικτά. Περίμενα (λάθος από ότι αποδεικνύεται) ότι με το καινούριο ασφαλιστικό φορέα , θα είχαμε όλοι πλέον τις ίδιες εισφορές, γιατί στην ουσία δε θα υφίστατο ΤΣΜΕΔΕ και ΙΚΑ, αλλά πλέον ΕΦΚΑ. Από τη σελίδα του ΕΦΚΑ: Οι ερωτήσεις μου: Αν το ΕΦΚΑ δεν ενοποίησε τις εισφορές, τι ακριβώς ενοποίησε? Αν ακόμα υφίστανται το ΤΣΜΕΔΕ και το ΙΚΑ σαν υπολογισμοί εισφορών (υποθέτω και συντάξεων), το ΕΦΚΑ τι ακριβώς είναι? Ευχαριστώ
-
 Από το Γραφείο Τύπου του Υπουργείου Εργασίας και Κοινωνικών Υποθέσεων εκδόθηκε η ακόλουθη ανακοίνωση: Την εκ νέου παράταση έως και τις 31/12/2021 της πληρωμής των ασφαλιστικών εισφορών, για επιχειρήσεις και ελεύθερους επαγγελματίες, που αφορούσαν στην πρώτη περίοδο της καραντίνας και για τις οποίες είχε δοθεί παράταση πληρωμής μέχρι τις 30 Απριλίου 2021, ανακοίνωσε σήμερα από το βήμα της Βουλής ο υπουργός Εργασίας και Κοινωνικών Υποθέσεων, Κωστής Χατζηδάκης. Παράλληλα εξήγγειλε ένα ειδικό πλαίσιο για την αποπληρωμή των οφειλών αυτών, που θα θεσμοθετηθεί με νομοθετική ρύθμιση. View full είδηση
-
Επεκτείνεται έως το τέλος του έτους η παράταση καταβολής ασφαλιστικών εισφορών που είχε χορηγηθεί κατά την αρχική εμφάνιση της πανδημίας σύμφωνα με εγκύκλιο του e-ΕΦΚΑ. Ειδικότερα παρατείνεται περαιτέρω έως τις 31 Δεκεμβρίου 2021 η προθεσμία καταβολής οφειλών από ασφαλιστικές εισφορές εργοδοτών, αυτοαπασχολούμενων και ελευθέρων επαγγελματιών, η οποία είχε αρχικά παραταθεί μέχρι την 30ή Απριλίου 2021. Η εκ νέου παράταση της προθεσμίας καταβολής κρίνεται αναγκαία λόγω της συνέχισης των μέτρων για την αντιμετώπιση των επιπτώσεων της πανδημίας και της συνεπαγόμενης περιορισμένης οικονομικής δραστηριότητας επιχειρήσεων και ελεύθερων επαγγελματιών. Ειδικότερα, η παράταση αφορούσε: Ληξιπρόθεσμες οφειλές επιχειρήσεων και εργοδοτών από ασφαλιστικές εισφορές περιόδων απασχόλησης Φεβρουαρίου, Μαρτίου και Απριλίου 2020, Ληξιπρόθεσμες οφειλές αυτοαπασχολούμενων και ελεύθερων επαγγελματιών από ασφαλιστικές εισφορές περιόδων απασχόλησης Φεβρουαρίου, Μαρτίου, Απριλίου και Μάϊου 2020 καθώς και τυχόν δόσεων από συμπληρωματική εκκαθάριση ασφαλιστικών εισφορών προηγούμενων ετών, Όσες από τις παραπάνω οφειλές τελούν σε αναστολή είσπραξης. Μετά τη λήξη της νέας παράτασης, οι προαναφερθείσες ασφαλιστικές οφειλές μπορούν να υπαχθούν σε ρύθμιση τμηματικής καταβολής έως και 48 μηνιαίων δόσεων με επιτόκιο 2,5%, ή 24 άτοκων μηνιαίων δόσεων. Και στις δυο περιπτώσεις, το ελάχιστο ποσό της μηνιαίας δόσης είναι τα 50 ευρώ. Η βασική οφειλή κεφαλαιοποιείται κατά την ημερομηνία υπαγωγής στη ρύθμιση και από τον επόμενο μήνα από αυτόν της υπαγωγής η ρύθμιση επιβαρύνεται με επιτόκιο 2,5% ετησίως υπολογισμένο. Αξίζει να σημειωθεί ότι από την ημερομηνία υπαγωγής δεν υφίσταται άλλη επιβάρυνση πρόσθετων τελών, προσαυξήσεων και τόκων λόγω μη εκπρόθεσμης καταβολής. Με τις νέες διατάξεις, η ημερομηνία 31η Ιουλίου 2021 που είχε καθοριστεί με την παρ. 10 του άρθρου 32 του ν. 4756/2020 ως καταληκτική για την υποβολή της αίτησης και την υπαγωγή στη ρύθμιση αντικαθίσταται από την ημερομηνία 31η Ιανουαρίου 2022. Υπενθυμίζεται ότι η αίτηση για την υπαγωγή στη ρύθμιση υποβάλλεται στις Ηλεκτρονικές Υπηρεσίες Κ.Ε.Α.Ο. αφού καταστούν ληξιπρόθεσμες οι παραπάνω οφειλές και διαβιβαστούν στο Κ.Ε.Α.Ο.. View full είδηση
-
Με τις διατάξεις του άρθρου 71 του ν. 4756/2020 (ΦΕΚ Α’, 235/26.11.2020), όπως τροποποιήθηκε και ισχύει, με τις διατάξεις του άρθρου 114 του ν. 4764/2020 (ΦΕΚ Α’, 256/23.12.2020), προβλέπεται η καταβολή του χρεωστικού υπολοίπου της εκκαθάρισης Μη Μισθωτών ασφαλισμένων ετών 2017, 2018 και 2019 σε πέντε (5) μηνιαίες δόσεις, της πρώτης δόσης καταβαλλομένης μέχρι την 31.3.2021. Με το Αριθμ. Πρωτ. 51994/Σ. 16503/11-02-2021 γενικό έγγραφο παρέχονται οδηγίες και διευκρινίσεις για την ενιαία ενημέρωση ασφαλισμένων και Περιφερειακών Υπηρεσιών: - Στο πεδίο εφαρμογής της διάταξης περιλαμβάνονται η εκκαθάριση έτους 2019 και οι τροποποιητικές εκκαθαρίσεις ετών 2017, 2018 των οποίων η προθεσμία καταβολής πρώτης δόσης έληγε 30.11.2020. - Η πρώτη δόση καταβάλλεται έως την 31.3.2021. Οι επόμενες δόσεις καταβάλλονται έως την τελευταία εργάσιμη ημέρα κάθε επόμενου μήνα. - Οι ως άνω δόσεις εξοφλούνται, χωρίς τόκους και προσαυξήσεις έως την νέα προθεσμία καταβολής τους. - Σε περίπτωση εκπρόθεσμης καταβολής δόσης, το συνολικό ποσό αυτής προσαυξάνεται με τον προβλεπόμενο τόκο καθυστέρησης λόγω εκπρόθεσμης καταβολής. - Σε οποιοδήποτε στάδιο, ο οφειλέτης δύναται να επιλέξει την εφάπαξ εξόφληση του υπολοίπου της οφειλής. - Προσοχή!!! Οι δόσεις εξοφλούνται με την χρήση του κωδικού πληρωμής που ίσχυε για την καταβολή εισφορών έως 31.12.2019. - Μετά τη λήξη της προθεσμίας εμπρόθεσμης πληρωμής, οι δόσεις βεβαιώνονται στο ΚΕΑΟ. - Έχουν επέλθει οι απαιτούμενες αλλαγές στην μηχανογραφική εφαρμογή «Έσοδα- Ασφάλιση Μη Μισθωτών» και στον Ατομικό Λογαριασμό του ασφαλισμένου. View full είδηση
-
Διευκρινίσεις για την επικουρική ασφάλιση των απασχολούμενων στον ιδιωτικό και δημόσιο τομέα με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.) μισθωτών Μηχανικών καθώς και για την απεικόνιση στην Αναλυτική Περιοδική Δήλωση (Α.Π.Δ.) δίνει εγκύκλιος του e-ΕΦΚΑ. Ειδικότερα από 1.1.2020 οι εν λόγω ασφαλισμένοι θα πρέπει να επιλέγουν κάθε χρόνο ασφαλιστική κατηγορία για την επικουρική τους ασφάλιση ωστόσο από 1.1.2021 άλλαξε η διαδικασία απεικόνισης των εισφορών τους στην ΑΠΔ. Έτσι πρέπει οι απασχολούμενοι, στον ιδιωτικό και δημόσιο τομέα με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.) μισθωτοί μηχανικοί, να δηλωθούν με την νέα κωδικοποίηση, βάσει των προβλεπόμενων στις διατάξεις των άρθρων 35 του ν.4756/2020 και 31 του ν.4670/2020. Από 01.01.2020, για την καταβολή των ασφαλιστικών εισφορών, οι αυτοτελώς απασχολούμενοι, οι ελεύθεροι επαγγελματίες και όλοι οι πριν και μετά την 1η.1.1993 ασφαλισμένοι, έμμισθοι δικηγόροι και μισθωτοί Μηχανικοί των οικείων τομέων του κλάδου Επικουρικής ασφάλισης του τ. Ε.Τ.Α.Α., κατατάσσονται σε τρεις ασφαλιστικές κατηγορίες. Με τις νέες διατάξεις εξομοιούνται οι εισφορές κλάδου Επικουρικής ασφάλισης των μισθωτών μηχανικών με τις εισφορές των έμμισθων δικηγόρων. Στο πεδίο εφαρμογής τους εμπίπτουν οι απασχολούμενοι στον ιδιωτικό και δημόσιο τομέα με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.) μισθωτοί Μηχανικοί. Το ποσό της μηνιαίας ασφαλιστικής εισφοράς, ανά κατηγορία έχει ως εξής: Ασφαλιστικές κατηγορίες – Ποσά εισφορών Επικουρικής ασφάλισης από 01.01.2020 έως 31.05.2022 – Ποσά εισφορών Επικουρικής ασφάλισης από 01.06.2022 και εφεξής 1η – 42 – 39 2η – 51 – 47 3η – 61 – 56 Τα ανωτέρω ποσά μηνιαίας ασφαλιστικής εισφοράς επιμερίζονται 50% για τον εργοδότη και 50% για τον ασφαλισμένο. Ειδικότερα, ο ασφαλισμένος με αίτημά του προς τον εργοδότη του γνωστοποιεί τη βούλησή του για την επιλογή ασφαλιστικής κατηγορίας. Εάν δεν κατατεθεί σχετικό αίτημα, πρέπει να καταχωρηθεί στην Α.Π.Δ. με τα ασφαλιστικά στοιχεία που αντιστοιχούν στην 1η ασφαλιστική κατηγορία. Αίτημα στον εργοδότη για μεταβολή ασφαλιστικής κατηγορίας μπορεί να υποβληθεί οποτεδήποτε. Σε κάθε περίπτωση όμως, η μετάταξη από κατηγορία σε κατηγορία γίνεται από την 1η Ιανουαρίου του επόμενου έτους από την υποβολή της αίτησης και ισχύει για όλο το έτος. Με δεδομένο ότι, η Α.Π.Δ. αποτελεί δήλωση του εργοδότη, μέσω της οποίας διαμορφώνεται, αφενός, η υποχρέωσή του για καταβολή των αντίστοιχων ασφαλιστικών εισφορών και, αφετέρου, η ασφαλιστική ιστορία των εργαζομένων του – πάντοτε βάσει των στοιχείων που διέπουν το καθεστώς απασχόλησης ενός εκάστου – η Α.Π.Δ. χρησιμοποιείται για τη συγκεκριμένη κατηγορία εργαζομένων (επέχοντας δήλωση επιλογής ασφαλιστικής κατηγορίας) για την κατάταξή τους στις προαναφερθείσες ασφαλιστικές κατηγορίες. Συγκεκριμένα, η Α.Π.Δ. του Ιανουαρίου κάθε έτους, ή η Α.Π.Δ., που αφορά τον πρώτο μήνα απασχόλησης νέοπροσληφθέντος μηχανικού απασχολούμενου με σύμβαση εξαρτημένης εργασίας, θα καθορίζει την ασφαλιστική κατηγορία, στην οποία εντάσσεται, κατά τους λοιπούς μήνες, μέχρι τη λήξη του συγκεκριμένου ημερολογιακού έτους. Συνεπώς, η ασφαλιστική κατηγορία, στην οποία θα ενταχθεί ο ασφαλισμένος για τους κλάδους Επικουρικής ή/και (αναλόγως της υπαγωγής) Πρόνοιας για τους λοιπούς μήνες του 2021 (Φεβρουάριος έως και Δεκέμβριος 2021) και θα καταχωρηθεί στις αντίστοιχες Α.Π.Δ., πρέπει να είναι ίδια με αυτήν που καταχωρήθηκε στην Α.Π.Δ. του Ιανουαρίου 2021. Σύμφωνα με τις νέες διατάξεις η ένταξη των απασχολούμενων στον ιδιωτικό και δημόσιο τομέα με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.) μισθωτών μηχανικών σε ασφαλιστικές κατηγορίες για τον κλάδο Επικουρικής ασφάλισης ανατρέχει από 01.01.2020. Ως χρόνος έναρξης εφαρμογής της νέας διαδικασίας (απεικόνισης στην Α.Π.Δ. με τα νέα δεδομένα) ορίζεται η 01.01.2021 (μισθολογική περίοδος Ιανουαρίου 2021). Συνεπώς, στην Α.Π.Δ. μηνός Ιανουαρίου 2021 (μήνας αναφοράς : 1/2021) πρέπει οι απασχολούμενοι, στον ιδιωτικό και δημόσιο τομέα με σχέση εργασίας ιδιωτικού δικαίου (Ι.Δ.Α.Χ., Ι.Δ.Ο.Χ.) μισθωτοί μηχανικοί, να δηλωθούν με την νέα κωδικοποίηση, βάσει των προβλεπόμενων στις διατάξεις των άρθρων 35 του ν.4756/2020 και 31 του ν.4670/2020. View full είδηση
-
Αναρτήθηκαν στο διαδικτυακό τόπο του e-ΕΦΚΑ τα ενιαία ειδοποιητήρια των ασφαλιστικών εισφορών (κύριας, επικουρικής ασφάλισης και εφάπαξ παροχών) του μηνός Μαΐου 2021 για ελεύθερους επαγγελματίες, αυτοτελώς απασχολούμενους και αγρότες με καταληκτική ημερομηνία πληρωμής την 30η Ιουνίου 2021. Την ίδια ημερομηνία θα πραγματοποιηθεί η καταβολή της εισφοράς μέσω άμεσης χρέωσης τραπεζικού λογαριασμού (πάγια εντολή). View full είδηση
-
Με απόφαση που υπογράφεται από τον υφυπουργό Εργασίας και Κοινωνικών Υποθέσεων, Πάνο Τσακλόγλου, ορίζεται η διαδικασία προσδιορισμού και εκκαθάρισης εισφορών για τους ασφαλισμένους που ασκούν παράλληλα μισθωτή και μη μισθωτή απασχόληση. Συγκεκριμένα, προβλέπεται ότι, σε περίπτωση που ελεύθερος επαγγελματίας απασχολείται ταυτόχρονα και ως μισθωτός, καταβάλλονται οι ασφαλιστικές εισφορές που αντιστοιχούν στη μισθωτή του απασχόληση, βάσει των ασφαλιστέων του αποδοχών. Σε περίπτωση που οι καταβληθείσες εισφορές είναι υψηλότερες των εισφορών που προκύπτουν από την επιλεγείσα ασφαλιστική κατηγορία, καλύπτεται η υποχρέωση καταβολής εισφορών από τον ελεύθερο επαγγελματία. Κάθε ποσό εισφοράς πλέον της υποχρέωσης που προκύπτει από την ασφαλιστική κατηγορία προσμετράται και αυξάνει τη μελλοντική συνταξιοδοτική παροχή. Αν οι καταβληθείσες από τη μισθωτή εργασία εισφορές υπολείπονται της επιλεγείσας κατηγορίας, η οποία στην περίπτωση της παράλληλης απασχόλησης θα πρέπει να είναι τουλάχιστον η δεύτερη, τότε ο ασφαλισμένος καλείται να καλύψει τη διαφορά. Μέσω της διαδικασίας εκκαθάρισης, οι ελεύθεροι επαγγελματίες και αυτοαπασχολούμενοι με μισθωτή απασχόληση είτε απαλλάσσονται τελείως από την υποχρέωση καταβολής εισφορών είτε καλούνται να πληρώσουν σημαντικά χαμηλότερες εισφορές, καθώς μέρος της ασφαλιστικής τους κατηγορίας καλύπτεται από τις ήδη καταβληθείσες εισφορές μισθωτής απασχόλησης. Τα χρεωστικά υπόλοιπα που τυχόν θα κληθούν οι ασφαλισμένοι να καταβάλουν είναι συνάρτηση της διαφοράς μεταξύ της ασφαλιστικής κατηγορίας που επέλεξαν και των αποδοχών από μισθωτές υπηρεσίες και για όσο διάστημα έχουν παράλληλη απασχόληση. Είναι επίσης συνάρτηση της υποχρέωσης υπαγωγής στην ασφάλιση για κάθε ασφαλισμένο, καθώς ανάλογα με το αν ανήκουν στο τ. ΕΤΑΑ, τ. ΟΑΕΕ ή τ. ΟΓΑ, αυτές διαφέρουν. Δίνοντας κάποια χαρακτηριστικά παραδείγματα, ελεύθερος επαγγελματίας του π. ΟΑΕΕ, που έχει επιλέξει τη δεύτερη ασφαλιστική κατηγορία, η οποία είναι και η ελάχιστη υποχρεωτική σε περίπτωση παράλληλης απασχόλησης, οφείλει για τη μη μισθωτή του απασχόληση εισφορές 252 ευρώ. Εάν για κάποιο μήνα παραλλήλως απασχοληθεί ως μισθωτός του π. ΙΚΑ με μισθό 930 ευρώ, τότε καλύπτει πλήρως τις εισφορές που οφείλει για τη μη μισθωτή εργασία του και δεν απαιτείται να καταβάλει επιπλέον εισφορές στον e-ΕΦΚΑ. Εάν για τη μισθωτή του απασχόληση λαμβάνει τον κατώτατο μισθό (650 ευρώ), τότε για το μήνα αυτό από την εκκαθάριση θα προκύψει οφειλή στον e-ΕΦΚΑ για τη μη μισθωτή δραστηριότητα, ύψους 75,85 ευρώ. Ειδικά, για το έτος 2020, η εκκαθάριση των εισφορών διενεργείται έως το τέλος Μαρτίου 2021, με τυχόν χρεωστικά υπόλοιπα να αρχίσουν να καταβάλλονται από 29 Απριλίου τμηματικά εντός εξαμήνου. Για τις εισφορές από 1.1.2021, η εκκαθάριση θα διενεργείται πλέον κάθε μήνα, με πρώτη εφαρμογή έως τις 29 Απριλίου και καταληκτική ημερομηνία πληρωμής τυχόν χρεωστικών υπολοίπων, μέχρι τέλη Μαΐου 2021. View full είδηση
-
Αναρτήθηκαν στον διαδικτυακό τόπο του e-ΕΦΚΑ τα ενιαία ειδοποιητήρια των ασφαλιστικών εισφορών (κύριας, επικουρικής ασφάλισης και εφάπαξ παροχών) του μηνός Απριλίου 2021 για ελεύθερους επαγγελματίες, αυτοτελώς απασχολούμενους και αγρότες, με καταληκτική ημερομηνία πληρωμής την 31η Μαΐου 2021.Όπως αναφέρεται σε σχετική ανακοίνωση, την ίδια ημερομηνία θα πραγματοποιηθεί η καταβολή της εισφοράς μέσω άμεσης χρέωσης τραπεζικού λογαριασμού (πάγια εντολή). Υπενθυμίζεται ότι εδώ και ένα μήνα, από τον Απρίλιο του 2021, πραγματοποιείται με, ακόμη μεγαλύτερη, ταχύτητα η σύσταση νέας επιχείρησης χάρη στη διασύνδεση των Πληροφοριακών Συστημάτων της Υπηρεσίας μιας στάσης με τον e-ΕΦΚΑ. Συγκεκριμένα, όπως αναφέρει ανακοίνωση του υπουργείου Ανάπτυξης και Επενδύσεων, έως πρότινος, η σύσταση μιας εταιρείας ολοκληρωνόταν σε ελάχιστο χρόνο λαμβάνοντας αριθμό ΓΕΜΗ και ΑΦΜ, όμως ο νόμιμος εκπρόσωπος /ιδρυτής της έπρεπε να κλείσει ραντεβού, να συγκεντρώσει τα απαιτούμενα δικαιολογητικά και να επισκεφθεί ένα από τα φυσικά υποκαταστήματα του e-ΕΦΚΑ για να εγγραφεί και να λάβει Αριθμό Μητρώου Εργοδότη, διαδικασία που προκαλούσε σημαντικές καθυστερήσεις, χρονοβόρες μετακινήσεις και ταλαιπωρία. View full είδηση
-
Με την εγκύκλιο 66 του e-ΕΦΚΑ γνωστοποιείται ότι με τις διατάξεις του άρθρου 81 του ν. 4826/2021 (Φ.Ε.Κ. 160 Α΄), τροποποιήθηκε η παράγραφος 3 του άρθρου 31 του ν. 4756/2020 (Φ.Ε.Κ. 235 Α΄) ως προς τη διάρκεια ισχύος του, η οποία παρατάθηκε έως 31.12.2022. Η εγκύκλιος αναφέρει: Συγκεκριμένα, μετά την ανωτέρω νομοθετική ρύθμιση, η προβλεπόμενη από τις διατάξεις της παρ. 1 του άρθρου 31 του ν. 4826/2020 μείωση κατά τρείς (3) ποσοστιαίες μονάδες των ασφαλιστικών εισφορών εργοδότη και εργαζόμενου, από το ύψος που είχαν διαμορφωθεί τη 01.06.2020, για απασχολούμενους (πλήρους, μειωμένης ή εκ περιτροπής απασχόλησης) σε φορείς εκτός δημόσιων υπηρεσιών, αποκεντρωμένων διοικήσεων, ΟΤΑ α΄ και β΄ βαθμού και νομικών προσώπων αυτών, Ν.Π.Δ.Δ. και Ν.Π.Ι.Δ. εντός Γενικής Κυβέρνησης, ισχύει για μισθολογικές περιόδους από 01.01.2021 έως 31.12.2022. Ως εκ τούτου, οι οδηγίες της 9/2021 εγκυκλίου του e-ΕΦΚΑ εφαρμόζονται και για τις μισθολογικές περιόδους 01.01.2022 – 31.12.2022. View full είδηση
-
Ολοκληρώθηκε από τις υπηρεσίες του e-ΕΦΚΑ η εκκαθάριση των ασφαλιστικών εισφορών Ελευθέρων Επαγγελματιών, Αυτοαπασχολουμένων και Αγροτών με παράλληλη μισθωτή εργασία για το έτος 2021. Παράλληλα, αναρτήθηκαν τα σχετικά ειδοποιητήρια στην ιστοσελίδα του e-ΕΦΚΑ και συγκεκριμένα στην ηλεκτρονική υπηρεσία «Εισφορές Μη Μισθωτών» και η ταυτοποίηση χρήστη γίνεται με τους κωδικούς Taxisnet και τον ΑΜΚΑ. Στην εν λόγω εκκαθάριση εντάσσονται οι μη μισθωτοί ασφαλισμένοι που διατηρούσαν παράλληλα μισθωτή εργασία για μέρος ή ολόκληρο το έτος 2021. Τα αποτελέσματα της εκκαθάρισης αποτυπώνονται ως εξής: Το συνολικό πλήθος ασφαλισμένων ανέρχεται σε 280.311. Από αυτούς προκύπτει: Xρεωστική εκκαθάριση για 197.409 ασφαλισμένους με οφειλόμενο ποσό 141.829.929,87€ Πιστωτική εκκαθάριση εμφανίζεται για 23.367 ασφαλισμένους με ποσό πιστωτικού υπολοίπου εκκαθάρισης 10.525.868,89€, Μηδενική εκκαθάριση εμφανίζεται για 59.535 ασφαλισμένους. Για τις περιπτώσεις ασφαλισμένων που με την ολοκλήρωση της εκκαθάρισης προκύπτει χρεωστικό υπόλοιπο, αυτό μπορεί να καταβληθεί σε έξι (6) ισόποσες μηνιαίες δόσεις. Η πρώτη δόση εκκαθάρισης καταβάλλεται εμπρόθεσμα έως 30/12/2022. Για τους ασφαλισμένους με πιστωτική εκκαθάριση, την Δευτέρα 12 Δεκεμβρίου τίθεται σε λειτουργία ειδική πλατφόρμα προκειμένου να υποβάλλουν ηλεκτρονικά «Αίτηση επιστροφής αχρεωστήτως καταβληθέντων» στην περίπτωση που επιθυμούν να τους επιστραφεί το ποσό αντί να κρατηθεί στο λογαριασμό τους για συμψηφισμό με επόμενες εισφορές. View full είδηση
-
Σας ενημερώνουμε ότι αναρτήθηκαν οι εισφορές Μαΐου 2018 των Αγροτών, Αυτοαπασχολούμενων και Ελεύθερων Επαγγελματιών. Οι ασφαλισμένοι μπορούν να επισκεφθούν τις Ηλεκτρονικές Υπηρεσίες προκειμένου να πληροφορηθούν αναλυτικά την εισφορά τους, να αντλήσουν την ταυτότητα πληρωμής ή να εκτυπώσουν το ειδοποιητήριο πληρωμής δεδομένου ότι δεν θα πραγματοποιηθεί ταχυδρομική αποστολή. View full είδηση
-
Σύμφωνα με τη σχετική ανακοίνωση του ΕΦΚΑ: Η Διοίκηση του ΕΦΚΑ ανακοινώνει ότι, οι εισφορές Αυγούστου 2018 των Αγροτών, Αυτοαπασχολούμενων και Ελεύθερων Επαγγελματιών, έχουν αναρτηθεί στις Ηλεκτρονικές Υπηρεσίες του Οργανισμού. Οι ασφαλισμένοι μπορούν να επισκεφτούν τον ιστότοπο ΕΦΚΑ, www.efka.gov.gr, προκειμένου να πληροφορηθούν αναλυτικά για την εισφορά τους, να αντλήσουν την ταυτότητα πληρωμής ή να εκτυπώσουν το ειδοποιητήριο πληρωμής δεδομένου ότι δε θα πραγματοποιηθεί ταχυδρομική αποστολή. Καταληκτική ημερομηνία καταβολής είναι η Παρασκευή 28.9.2018. Την ίδια ημερομηνία θα πραγματοποιηθεί η καταβολή της εισφοράς μέσω άμεσης χρέωσης τραπεζικού λογαριασμού (πάγια εντολή). View full είδηση
-
Δυο μέρες προθεσμία έχουν έως 550.000 μη μισθωτοί, δηλαδή επαγγελματίες και αγρότες προκειμένου να καταβάλλουν την 1η δόση των χρεωστικών υπολοίπων από τους συμψηφισμούς των εισφορών του 2017. Ο λόγος για όσους δήλωσαν το 2016 υψηλότερο εισόδημα σε σχέση με το 2015, κατέβαλλαν το 2017 εισφορές κάτω από τις ελάχιστες ή δεν έκαναν καμία καταβολή πέρσι. Το συνολικό ποσό το οποίο δεν κατέβαλλαν το 2017, πρέπει να το καταβάλλουν σε 5 ισόποσες μηνιαίες δόσεις. Η πρώτη πρέπει να καταβληθεί έως 31 Μαΐου και η τελευταία έως 28 Σεπτεμβρίου. Πιο αναλυτικά, εκείνοι που έχουν οφειλές από το 2017 είναι όσοι: - Δήλωσαν υψηλότερο εισόδημα το 2016 σε σχέση με το 2015 και σε κάθε περίπτωση πάνω από 4922 (οι αγρότες) - 7032 (οι επαγγελματίες) . Δεδομένου, ότι οι εισφορές του 2017 είχαν υπολογισθεί με βάση το καθαρό εισόδημα του 2015, κατέβαλλαν χαμηλότερες εισφορές σε σχέση με εκείνες που έπρεπε –με βάση το καθαρό εισόδημα του 2016. Τώρα πρέπει να καταβάλλουν την αρνητική διαφορά μεταξύ καταβληθεισών και καταβλητέων εισφορών. - Έκαναν μερική καταβολή των εισφορών του 2017. Οι εν λόγω μη μισθωτοί κατέβαλλαν ποσά χαμηλότερα από τις κατά περίπτωση ελάχιστες εισφορές. Οι ελάχιστες εισφορές ανέρχονται για τους επαγγελματίες σε 158 ευρώ (26,9% Χ 7032 ευρώ:12 μήνες) συν 10 ευρώ κράτηση υπέρ του ΟΑΕΔ. Με άλλα λόγια, οι επαγγελματίες έπρεπε να καταβάλλουν το 2017 τουλάχιστον 158 ευρώ ακόμα και αν δήλωσαν κάτω από 7.032 ευρώ. Όποιος κατέβαλλε κάτω από 158 ευρώ, πρέπει να καταβάλλει το άθροισμα των ποσών που υπολείπονται των 158 ευρώ καθ' όλο το 12μηνο του 2017. -Δεν έκαναν καμία καταβολή. Οι επαγγελματίες και οι αγρότες αυτοί δεν πλήρωσαν ούτε ευρώ το 2017. Συνεπώς χρωστάνε τις εισφορές του 12μηνου του περασμένου έτους, όπως αυτές έχουν υπολογισθεί με βάση το καθαρό δηλωτέο εισόδημα του 2016. Για όλους αυτούς έχει προκύψει χρεωστικό υπόλοιπο, το οποίο έχει αναρτηθεί στους ατομικούς λογαριασμούς στους οποίους έχουν πρόσβαση οι αυτασφαλισμένοι διαμέσου των ηλεκτρονικών υπηρεσιών του ΕΦΚΑ. Το υπόλοιπο αυτό θα πρέπει να καταβληθεί σε 5 ισόποσες μηνιαίες δόσεις. Η πρώτη δόση πρέπει να εξοφληθεί έως την Τετάρτη 31 Μαΐου. Όποιος δεν καταβάλλει εμπρόθεσμα τη δόση αυτή, θα χάσει την ασφαλιστική του ικανότητα και ενημερότητα, ακόμα και αν έχει καταβάλλει έως 18 Μαΐου τις τρέχουσες εισφορές για τον μήνα Μάρτιο (με βάση το 85% του καθαρού εισοδήματος του 2016 και των καταβληθεισών εισφορών του 2017). Τι γίνεται με όσους έχουν πιστωτικό υπόλοιπο Μέχρι τις 31 Μαΐου, επίσης, θα πρέπει να δηλώσουν στον ΕΦΚΑ, όσοι μη μισθωτοί έχουν πιστωτικό υπόλοιπο άνω των 50 ευρώ, αν θέλουν να λάβουν το υπόλοιπο αυτό "στο χέρι" ή θέλουν να το συμψηφίσουν με μελλοντικές υποχρεώσεις τους προς τον ΕΦΚΑ. Ο λόγος για όσους επαγγελματίες και αγρότες δήλωσαν το 2016 χαμηλότερο εισόδημα σε σχέση με το 2015 και έτσι προκύπτει θετική διαφορά μεταξύ καταβληθεισών και καταβλητέων εισφορών το 2017. Τα πιστωτικά υπόλοιπα κάτω των 50 ευρώ, θα συμψηφισθούν με τις μελλοντικές υποχρεώσεις των δικαιούχων προς τον ΕΦΚΑ. Εξάλλου, τα πιστωτικά υπόλοιπα θα συμψηφισθούν με παλιότερες οφειλές προς τον ΕΦΚΑ. View full είδηση
-
Η Διοίκηση του ΕΦΚΑ ενημερώνει τους ασφαλισμένους που δικαιούνται ποσό προς επιστροφή, ως αποτέλεσμα της εκκαθάρισης εισφορών 2017, ότι συμψηφίζεται με τρέχουσες εισφορές (συμπεριλαμβανομένης και της εισφοράς Μαρτίου 2018), ως εξής: Αν είναι μικρότερο των 50,00€ θα συμψηφισθεί αυτόματα. Αν είναι μεγαλύτερο των 50,01€ μπορεί να συμψηφισθεί εφόσον υποβληθεί σχετικό αίτημα έως 31/5/2018. Η αίτηση υποβάλλεται διαδικτυακά, μέσω των ηλεκτρονικών υπηρεσιών ΕΦΚΑ, ή στις αρμόδιες Υπηρεσίες Μη Μισθωτών. Μετά τη πάροδο της προθεσμίας το ποσό προς επιστροφή θα πιστωθεί στον Τραπεζικό λογαριασμό (ΙΒΑΝ) των δικαιούχων, που δεν έχουν υποβάλει σχετική αίτηση. Για τη δήλωση του ΙΒΑΝ, έχει δημιουργηθεί σχετική ηλεκτρονική υπηρεσία στον ιστότοπο ΕΦΚΑ. Επισημαίνεται ότι η επιλογή συμψηφισμού του ποσού επιστροφής με τρέχουσες εισφορές διασφαλίζει και αποτρέπει ενδεχόμενη κατάσχεσή του έναντι οφειλών προς οποιοδήποτε τρίτο φυσικό ή νομικό πρόσωπο. View full είδηση
-
Το 22,1% των μη μισθωτών έχει κάνει μερικές καταβολές και το 25,6% δεν έχει καταβάλει καθόλου ασφαλιστικές εισφορές, σύμφωνα με δελτίο τύπου του Υπ. Εργασίας. Με άλλα λόγια, όπως προκύπτει από τα στοιχεία αυτά, το 47,7% των μη μισθωτών (επαγγελματιών, αγροτών) έκανε μερική καταβολή ή καμία καταβολή εισφορών. Σύμφωνα με το ίδιο δελτίο τύπου, η εκκαθάριση των εισφορών του 2017 των μη μισθωτών από τον ΕΦΚΑ και την ΗΔΙΚΑ με το νέο σύστημα υπολογισμού καταρρίπτει το "αφήγημα” ότι οι νέες εισφορές, με βάση το πραγματικό εισόδημα, προκάλεσαν εκτεταμένη απόκρυψη εισοδημάτων. Καταρρίπτει, επίσης, όπως αναφέρεται από το Υπ. Εργασίας, και τους ανυπόστατους ισχυρισμούς ότι το πλεόνασμα του ΕΦΚΑ προήλθε από την επιβολή δήθεν εξοντωτικών εισφορών στους ελεύθερους επαγγελματίες, στους αυτοαπασχολούμενους και στους αγρότες. Η εκκαθάριση η οποία έγινε με βάση το νέο τρόπο υπολογισμού των εισφορών, τις διαφορές των εισοδημάτων μεταξύ των ετών 2015 (όταν δεν ήταν γνωστός ο Ν. 4387/16) και 2016 (όταν τέθηκε σε εφαρμογή ο Ν. 4387/16) καθώς και τις εισφορές που έχουν καταβληθεί έως και τους πρώτους μήνες του 2018, κατέδειξε ακριβώς τα αντίθετα. Όπως προκύπτει από την επεξεργασία των στοιχείων και τα ειδοποιητήρια τα οποία αναρτήθηκαν στην ιστοσελίδα του ΕΦΚΑ για 1.155.354 μη μισθωτούς, που έχουν υποχρέωση να καταβάλλουν εισφορές αποκλειστικά από εισοδήματα ως ελεύθεροι επαγγελματίες, ανεξάρτητα αυτοαπασχολούμενοι και αγρότες: Η εισπραξιμότητα των εισφορών ως προς το εισπραχθέν ποσό, σε αντίθεση με τα χαμηλά ποσοστά που υπήρχαν με το παλιό καθεστώς και δεν υπερέβαιναν το 53% κατά μέσο όρο, άγγιξε το 65,5% των απαιτητών εισφορών, δηλαδή βελτιώθηκε η εισπραξιμότητα κατά 24%. Το ποσοστό των ασφαλισμένων με μερική ή πλήρη συμμόρφωση έφτασε στο 74,4%. Το 23,7% των μη μισθωτών δεν έχει ούτε χρεωστικό ούτε πιστωτικό υπόλοιπο. Το 28,6% έχει πιστωτικά εκκαθαριστικά. Το 22,1% έχει κάνει μερικές καταβολές και το 25,6% δεν έχει καταβάλει καθόλου εισφορές. View full είδηση
-
Αλλάζει από την 1η Ιουνίου ο τρόπος υπολογισμού των εισφορών των διαχειριστών σε έως 100.000 Ομόρρυθμες Εταιρείες (Ο.Ε.), Ετερόρρυθμες Εταιρείες (Ε.Ε.) αλλά και Εταιρείες Περιορισμένης Ευθύνης (ΕΠΕ) που είναι ταυτόχρονα και εταίροι. Συγκεκριμένα, από την παραπάνω ημερομηνία και έπειτα, ως διαχειριστές θα καταβάλλουν εισφορές 16% επί της αμοιβής τους, έναντι 26,9% που καταβάλλουν από την 1η Ιανουαρίου 2017 έως και την 1η Μαΐου 2018. Ταυτόχρονα, όμως, τα ίδια πρόσωπα που είναι παράλληλα εταίροι θα συνεχίσουν να καταβάλλουν, όπως και πρώτα, τις εισφορές 26,9% επί του εισοδήματος που αποκτούν όντας εταίροι (όπως συμβαίνει από την 1η Ιανουαρίου 2017 και έπειτα). Με άλλα λόγια, τα μέλη των Ο.Ε., Ε.Ε. και ΕΠΕ που είναι ταυτόχρονα και διαχειριστές των εταιρειών αυτών θα καταβάλλουν δύο τύπους εισφορών, ανάλογα με το εισόδημα που αποκτούν σε σχέση με την "ιδιότητα" την οποία έχουν μέσα στην εταιρεία. Πιο συγκεκριμένα: - Για τις αποδοχές (μέρισμα) τις οποίες εισπράττουν με την "ιδιότητα" του εταίρου θα καταβάλλουν εισφορές 26,9% (όπως ισχύει από την 1η Ιανουαρίου 2017 μέχρι και σήμερα για τους ελεύθερους επαγγελματίες). - Παράλληλα, οι εταίροι αυτοί για τις αμοιβές τους ως διαχειριστές της ίδιας της εταιρείας στην οποία είναι μέλη θα καταβάλλουν επιπλέον εργατικές εισφορές 16% (έναντι 26,9% που κατέβαλλαν από 1/1/2017) επί αυτών των αμοιβών (σαν να ήταν μισθωτοί ασφαλισμένοι στο τέως ΙΚΑ). Αυτή είναι η αλλαγή που φέρνει εγκύκλιος την οποία εξέδωσε ο υφυπουργός Κοινωνικής Ασφάλισης, κ. Τάσος Πετρόπουλους, αναφορικά με τις εισφορές που θα καταβάλουν, σε έναν μήνα από σήμερα, τα μέλη και οι διαχειριστές των Ο.Ε., των Ε.Ε., των ΕΠΕ και των Ιδιωτικών Κεφαλαιουχικών Εταιρειών (ΙΚΕ). Κατά τα άλλα, όσοι εταίροι σε Ο.Ε., Ε.Ε., ΕΠΕ δεν είναι παράλληλα και διαχειριστές θα συνεχίσουν και μετά την 1η Ιουνίου 2018 να καταβάλλουν, όπως συνέβαινε από 1η Ιανουαρίου 2017, εισφορές 26,9% επί του μερίσματος που εισπράττουν. Τι γίνεται με τις ΙΚΕ Όσον αφορά τους εταίρους των ΙΚΕ, θα συνεχίσουν να μην καταβάλλουν εισφορές 26,9% επί των αποδοχών τους από την επαγγελματική δραστηριότητά τους. Ωστόσο, εισφορές 26,9% επί των αποδοχών τους θα καταβάλλουν οι εταίροι ΙΚΕ που έχουν οριστεί και διαχειριστές τους, τα τρίτα πρόσωπα, τα οποία είναι διαχειριστές τους, αλλά και οι μοναδικοί εταίροι μονοπρόσωπων ΙΚΕ που είναι παράλληλα και διαχειριστές τους. Πλήρωναν "καπέλο" 10% και δεν τους το επιστρέφουν Εν τω μεταξύ, δεν θα επιστραφεί αναδρομικά το καπέλο" 10% στις ασφαλιστικές εισφορές τους πληρώνουν εδώ και ενάµιση χρόνο οι διαχειριστές που είναι παράλληλα και εταίροι σε Ο.Ε, Ε.Ε και ΕΠΕ. Και αυτό γιατί οι εισφορές 16% που θα ισχύσουν από την 1η Ιουνίου 2018 (έναντι των εισφορών 26,9% που ισχύουν από 1/1/2017 -1/5/2018) δεν θα έχουν αναδρομική ισχύ από την 1η Ιανουαρίου 2018. Πιο αναλυτικά, από 1η Ιανουαρίου 2017 κατέβαλλαν εισφορές 26,9% επί της αµοιβής τους οι διαχειριστές. Ωστόσο, από 1η Ιουνίου 2018 και έπειτα, σύµφωνα µε σχετική υπουργική εγκύκλιο, οι εισφορές που θα καταβάλλoυν οι διαχειριστές Ο.Ε., Ε.Ε., ΙΚΕ και ΕΠΕ για την αµοιβή των υπηρεσιών τις οποίες παρέχουν θα πέσουν στο 16% (έναντι 26,9% µεταξύ 1ης Ιανουαρίου 2017 - 1ης Μαΐου 2018), σαν να είναι µισθωτοί και όχι, πλέον, ελεύθεροι επαγγελµατίες. Με άλλα λόγια, οι καταβλητέες εισφορές τους θα µειωθούν κατά 10 µονάδες. Η εγκύκλιος αυτή, όμως, σύµφωνα µε την οποία µειώνονται οι εισφορές των εν λόγω διαχειριστών, δεν έχει αναδροµική ισχύ από 1η Ιανουαρίου 2017. Αυτό σηµαίνει, όπως διευκρινίζουν αρµόδια στελέχη του Ενιαίου Φορέα Κοινωνικής Ασφάλισης, πως οι επιπλέον εισφορές (10 µονάδες) τις οποίες καταβάλλουν οι διαχειριστές των Εταιρειών από τις αρχές του 2017 έως και τα µέσα του 2018 δεν θα τους επιστραφούν αναδροµικά. ΠΑΡΑΔΕΙΓΜΑ Έστω εταίρος σε Οµόρρυθµη Εταιρεία, που είναι ταυτόχρονα και διαχειριστής. Για το διάστηµα από 1/1/2017 έως και 1/5/2018 καταβάλλει εισφορές 26,9% τόσο επί του µεριδίου των κερδών της εταιρείας (µέρισµα) όσο και επί της αµοιβής του, εκτελώντας χρέη διαχειριστή. Ας υποθέσουµε ότι για το παραπάνω διάστηµα εισέπραττε το ίδιο µέρισµα, 2.000 ευρώ/µήνα, ενώ ως αµοιβή για τη διαχείριση της εταιρείας εισπράττει 1.000 ευρώ. Στο διάστηµα από 1/1/2017 έως 31/12/2017 κατέβαλλε, για την αµοιβή του ως διαχειριστή, εισφορές ύψους 3.228 ευρώ (26,9% x 12.000 ευρώ). Για το διάστηµα 1/1/2018 έως 1/5/2018 πρέπει να καταβάλει για την ίδια αµοιβή εισφορές ύψους 1.436 ευρώ [26,9 % χ 85% (καθαρό εισόδηµα 36.000 ευρώ + καταβληθείσες εισφορές 2017 ύψους 9.684 ευρώ: 12 x 5 µήνες x 1/3 του συνολικού εισοδήµατος του ασφαλισµένου που αντιστοιχεί στην αµοιβή του ως διαχειριστή). Συνολικά, δηλαδή, οι ασφαλιστικές υποχρεώσεις του για το διάστηµα 1/1/2017 - 1/5/2018 ανέρχονται σε 4.664 ευρώ (3.228 ευρώ για το 2017 και 1.436 ευρώ για το 5µηνο του 2018) ή 274 ευρώ κατά µέσο όρο κάθε µήνα. Αν ίσχυαν από 1/1/2017 (και όχι από 1/6/2018) οι εισφορές 16% για την αµοιβή τού εν λόγω επαγγελµατία ως διαχειριστή, τότε θα έπρεπε να καταβάλει µόλις 2.720 ευρώ (εργατικές εισφορές 16% x 1.000 ευρώ/µήνα x 17 µήνες) ή 160 ευρώ κατά µέσο όρο / µήνα. Με άλλα λόγια, ο συγκεκριµένος καταβάλλει στο 17µηνο Ιανουαρίου 2017 - Μαΐου 2018 ποσό 1.994 ευρώ (4.664 ευρώ - 2.720 ευρώ) ή 117 ευρώ µεγαλύτερο σε σχέση µε εκείνο που θα προκύψει κάθε µήνα από την 1η Ιουνίου 2018. Αν ίσχυε αναδροµικά από 1/1/2017 η µείωση του συντελεστή των εισφορών επί της αµοιβής του ως διαχειριστή, τότε ο ΕΦΚΑ και ο ΕΟΠΥΥ θα έπρεπε να του επιστρέψουν το υπερβάλλον ποσό που κατέβαλε (1.994 ευρώ). Ωστόσο, κάτι τέτοιο δεν θα συµβεί. View full είδηση
-
Παρατείνεται μέχρι 18 Μαΐου 2018 η καταβολή της τρέχουσας εισφοράς μηνός Μαρτίου 2018 σύμφωνα με απόφαση που ελήφθη στη συνεδρίαση 18/2018 του ΔΣ του ΕΦΚΑ. Η απόφαση αφορά μη μισθωτούς ασφαλισμένους. Στόχος «να διασφαλιστεί η εισπραξιμότητα της ανωτέρω εισφοράς και παράλληλα να διατηρηθούν τα ευεργετήματα και δικαιώματα (ασφαλιστική ικανότητα, ενημερότητα κλπ) που είναι συνδεδεμένα με αυτή», σύμφωνα με την απόφαση. View full είδηση
-
Στα ανώτατα όρια δαπανών ανά υποκατηγορία παρέμβασης, όπως αναφέρονται στον Οδηγό Εφαρμογής του προγράμματος, περιλαμβάνονται εκτός των υλικών και του ΦΠΑ, και το κόστος εργασίας. Στο κόστος εργασίας συμπεριλαμβάνονται τυχόν απαιτούμενες ασφαλιστικές εισφορές ΙΚΑ για τις οικοδομικές εργασίες που εκτελούνται από εργατοτεχνίτες (μη στεγασμένα επαγγέλματα) και οι οποίες βαρύνουν τον Ωφελούμενο του Προγράμματος ως «κύριο του έργου». Επομένως οι δαπάνες των ασφαλιστικών εισφορών είναι επιλέξιμες, εφόσον το σύνολο των δαπανών για τη συγκεκριμένη παρέμβαση αθροιζομένων και των ασφαλιστικών εισφορών, δεν υπερβαίνουν το ανώτατο όριο επιλέξιμης δαπάνης της παρέμβασης. Για παράδειγμα: έστω ότι έχει επιλεγεί ως παρέμβαση για την ενεργειακή αναβάθμιση κατοικίας, η θερμομόνωση δώματος με ενεργειακά χαρακτηριστικά υλικών 0,9 < R ≤ 1,8 (2.Α Ι). Το ανώτατο όριο επιλέξιμης δαπάνης για την υποκατηγορία 2.Α (Ι) ανέρχεται στο ποσό των 44 € / m2. Στο ποσό αυτό (44 €/m2) περιλαμβάνονται τα υλικά, η εργασία, οι ασφαλιστικές εισφορές ΙΚΑ και ο ΦΠΑ. Έστω ότι το εμβαδόν της επιφάνειας του δώματος είναι 100,00 m2. Τότε η ανώτατη επιλέξιμη δαπάνη για την παρέμβαση, θα είναι ίση με 4.400,00 €. Εάν υποθέσουμε ότι οι ασφαλιστικές εισφορές IKA ανέρχονται στο ποσό των 200,00 €, τότε το επιλέξιμο ποσό για υλικά και εργασία ανέρχεται στα 4.200,00 € με ΦΠΑ. View full είδηση
-
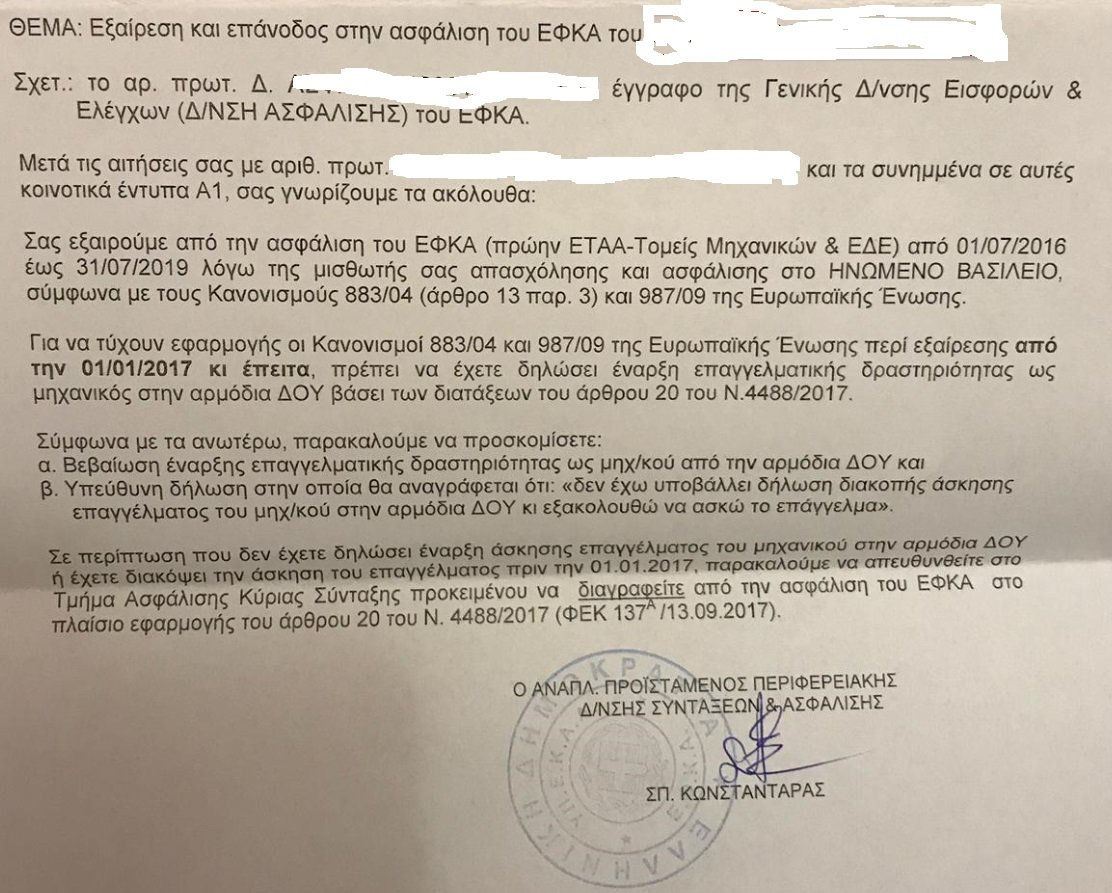
Καλησπέρα συνάδελφοι μηχανικοί, Θα ήθελα να ζητήσω την βοήθεια του forum όσον αφορά ένα χαρτί που μου ήρθε από το ΕΦΚΑ. Συνημμένο. Εγώ εργάζομαι στην Αγγλία από τον Αύγουστο 2012 μέχρι σήμερα. Προηγουμένως είχα εργαστεί στην Ελλάδα σαν μισθωτός μηχανικός αλλά δεν είχα κάνει ποτέ έναρξη επαγγελματικής δραστηριότητας στην ΔΟΥ. Παρόλα αυτά είμαι μέλος στο ΤΣΜΕΔΕ και ΤΕΕ από τον Νοέμβριο του 2010 οπού και πλήρωνα κανονικά τις εισφορές μου. Από τον Ιούλιο 2011 μέχρι και Αύγουστο 2012 δεν εργαζόμουνα, παρόλα αυτά πλήρωνα τις εισφορές μου καθώς δεν ήθελα να διαγραφώ από το ΤΣΜΕΔΕ. Για την περίοδο Αύγουστο 2012 μέχρι και σήμερα έχω προσκομίσει χαρτιά Α1 για εξαίρεση εισφορών. Τώρα όμως μου ήρθε από το ΕΦΚΑ αυτό το χαρτί που μου ζητάει η να κάνω έναρξη επαγγελματικής δραστηριότητας η να κάνω διαγραφή, που δεν θέλω. Θα ήθελα λοιπόν να ρωτήσω, εφόσον εργάζομαι στο εξωτερικό σαν μισθωτός, χρειάζεται να κάνω έναρξη επαγγέλματος? Αυτό δεν είναι μόνο εάν κάποιος είναι ελεύθερος επαγγελματίας? Ευχαριστώ πολύ για την βοήθεια σας, Μάριος

-
Ξαφνική ανατροπή φέρνει νέα εγκύκλιος στις εισφορές που πληρώθηκαν το 2017! Ελεύθεροι επαγγελματίες του ΟΑΕΕ, γιατροί, μηχανικοί, δικηγόροι από τα Ταμεία επιστημόνων, ΤΣΑΥ, ΤΣΜΕΔΕ, και ΤΑΝ, καθώς και αγρότες του ΟΓΑ θα βρεθούν να χρωστάνε επιπλέον εισφορές, ή και να χάσουν τυχόν επιστροφές εισφορών, που είχαν βάσει της εκκαθάρισης εισφορών με το εισόδημα του 2016, καθώς τώρα επισπεύδεται η νέα εκκαθάριση εισφορών μεταξύ του τι πλήρωσαν και τι έπρεπε να πληρώσουν για το εισόδημα του 2017! Η διαδικασία αυτή θα έπρεπε να ξεκινήσει μετά τον Δεκέμβριο του 2018 και όπως φαίνεται επισπεύδεται για να τονωθούν τα έσοδα του ΕΦΚΑ. Νέα εγκύκλιος που υπογράφεται από τον υφυπουργό Κοινωνικής Ασφάλισης, Τ. Πετρόπουλο, προβλέπει λοιπόν και νέα εκκαθάριση εισφορών για τα εισοδήματα του 2017. Αυτό που περιγράφει η εγκύκλιος είναι ότι οι μη μισθωτοί του ΟΑΕΕ, ΕΤΑΑ και ΟΓΑ, αν βρεθούν με εισοδήματα της περασμένης χρονιάς που διαφέρουν από το εισόδημα βάσει του οποίου καταβάλλουν εισφορές, θα κληθούν να χρεωθούν με επιπλέον εισφορές που θα πρέπει να πληρωθούν ακόμη και σε μια δόση! Ολα αυτά θα γίνουν ενόσω οι ασφαλισμένοι θεωρούσαν ότι η εκκαθάριση μεταξύ καταβληθεισών και αναλογουσών εισφορών του 2017 έγινε μια φορά και η «χρεοπίστωση» ποσών, από τις διαφορές που προέκυψαν, τακτοποιήθηκε είτε με επιστροφές εισφορών από τον ΕΦΚΑ είτε με συμπληρωματικές πληρωμές σε 5 δόσεις από τους ίδιους τους ασφαλισμένους. Ενώ λοιπόν οι ελεύθεροι επαγγελματίες, οι αυτοαπασχολούμενοι και οι αγρότες, έχουν πάρει ήδη από τον Μάιο τα ειδοποιητήρια με το τι πρέπει να δώσουν επιπλέον ή με τα ποσά που πρέπει να τους επιστρέψει ο ΕΦΚΑ, έρχεται η νέα εγκύκλιος που τους λέει ουσιαστικά ότι οι μεταβολές εισοδήματος που είχαν το 2017 (και δηλώθηκαν στη φορολογική δήλωση του 2018) θα ελεγχθούν και είτε θα χρεωθούν κι άλλες εισφορές είτε θα χαθούν τυχόν επιστροφές εισφορών. ΠΑΡΑΔΕΙΓΜΑΤΑ Ιδού τρία χαρακτηριστικά παραδείγματα που περιγράφει η εγκύκλιος Πετρόπουλου: 1. Ασφαλισμένος ελεύθερος επαγγελματίας είχε εκκαθάριση εισφορών τον Μάιο του 2018 και βγήκε να πληρώσει 500 ευρώ επιπλέον στον ΕΦΚΑ για τις εισφορές του 2017. Τον Ιούνιο του 2018 διενεργείται νέα εκκαθάριση λόγω μεταβολής των εισοδημάτων (με βάση τη φορολογική δήλωση του 2018) και προκύπτει νέο χρεωστικό υπόλοιπο ύψους 800 ευρώ για τις εισφορές του 2017. Ο ασφαλισμένος πρέπει να καταβάλει τη διαφορά ύψους 300 ευρώ (€ 800,00 – € 500,00), σε τρεις δόσεις των 100 ευρώ εκάστη πέραν των 500 ευρώ που οφείλει να αποδώσει ως το τέλος Νοεμβρίου. Εάν η νέα εκκαθάριση γίνει τον Νοέμβριο του 2018, τότε η διαφορά των 300 ευρώ θα πρέπει να πληρωθεί εφάπαξ μέχρι 31/11/2018, δηλαδή σε μια και μόνον δόση! 2. Σε ασφαλισμένο μη μισθωτό που είχε από την πρώτη εκκαθάριση μηδενικό υπόλοιπο εισφορών για το 2017 διενεργείται νέα εκκαθάριση και λόγω μεταβολής εισοδημάτων προκύπτει χρεωστικό υπόλοιπο 300 ευρώ στις καταβληθείσες εισφορές του 2017. Σε αυτή την περίπτωση έχει 3 μήνες ((Σεπτέμβριο, Οκτώβριο και Νοέμβριο 2018) για να πληρώσει το αναδρομικό χαράτσι με δόσεις των 100 ευρώ. 3. Σε ασφαλισμένο που είχε επιστροφή εισφορών με την πρώτη εκκαθάριση διενεργείται νέα εκκαθάριση τον Νοέμβριο του 2018, και προκύπτει χρεωστικό υπόλοιπο 300 ευρώ. Σε αυτή την περίπτωση ο ασφαλισμένος, χάνει την επιστροφή που του είχε βγάλει αρχικά ο ΕΦΚΑ και οφείλει και 300 ευρώ επιπλέον από τη νέα εκκαθάριση που πρέπει να τα πληρώσει στο τέλος Νοεμβρίου! Από την έντυπη έκδοση του Ελεύθερου Τύπου View full είδηση
-
Δημοσιεύθηκε η εγκύκλιος 7 του ΕΦΚΑ για μείωση ασφαλιστικών Εισφορών Κλάδου Σύνταξης Ελευθέρων Επαγγελματιών, Αυτοαπασχολούμενων και Αγροτών. Με τις διατάξεις των άρθρων 1 , 2 και 3 του Ν. 4578/2018 αντικαθίστανται τα άρθρα 39 και 40και προστίθεται νέο άρθρο (39Α) στο Ν.4387/2016. Με τις νέες διατάξεις διατηρούνται: Το Καθαρό Φορολογητέο Εισόδημα (ΚΦΑ) προηγούμενου έτους ως βάση υπολογισμού των εισφορών, η διαδικασία υπολογισμού και εισφοροδότησης, η διαδικασία ετήσιας εκκαθάρισης ασφαλιστικών εισφορών, ως αποτέλεσμα της σχέσης καταβλητέων και καταβληθεισών εισφορών, και θεσπίζεται μείωση στο ποσοστό εισφορών Κλάδου Σύνταξης Ελευθέρων Επαγγελματιών, Αυτοαπασχολούμενων και Αγροτών. Με την εγκύκλιο 7 παρέχονται διευκρινίσεις – οδηγίες για πληρέστερη κατανόηση και ενιαία εφαρμογή των νέων διατάξεων: Ως έναρξη ισχύος της μείωσης ασφαλιστικών εισφορών κλάδου σύνταξης, σύμφωνα με τις νέες διατάξεις, είναι η 01/01/2019. Για το πεδίο εφαρμογής των νέων διατάξεων και τις γενικές αλλαγές που επέρχονται, θέτουμε υπόψη σας τα εξής: 1. Το ποσοστό της μηνιαίας ασφαλιστικής εισφοράς Κλάδου Σύνταξης που καταβάλλουν Ελ. Επαγγελματίες και Αυτοαπασχολούμενοι, μειώνεται από 20% σε 13,33%. 2. Το ποσοστό της μηνιαίας ασφαλιστικής εισφοράς Κλάδου Σύνταξης που καταβάλλουν οι Αγρότες μειώνεται και διαμορφώνεται μεταβατικά για τα έτη 2019 έως 2022 ως εξής: για το έτος 2019 από 18% σε 12%, για το έτος 2020 από 19% σε 12,67%, για το έτος 2021 από 19,5% σε 13% και για το έτος 2022 από 20% σε 13,33%. 3. Το ποσοστό της μηνιαίας εισφοράς Κλάδου Σύνταξης που καταβάλλουν ασφαλισμένοι του πρώην ΕΤΑΑ και αυτοαπασχολούμενοι απόφοιτοι σχολών ανώτατης εκπαίδευσης, που είναι εγγεγραμμένοι σε επιστημονικούς συλλόγους ή επιμελητήρια που έχουν τη μορφή νομικού προσώπου δημοσίου δικαίου προερχόμενοι από τον πρώην ΟΑΕΕ, μειώνεται και διαμορφώνεται σε ποσοστό 13,33%, καθόλη τη διάρκεια της πενταετίας από την υπαγωγή τους στην ασφάλιση (αντί του 14% για τα 2 πρώτα έτη και 17% για τα επόμενα 3 έτη). Για τους ασφαλισμένους αυτούς, εφόσον η μηνιαία εισφορά υπολείπεται της ελάχιστης μηνιαίας εισφοράς των ασφαλισμένων, Αυτοαπασχολούμενων και Ελ. Επαγγελματιών άνω των πέντε ετών ασφάλισης, το ποσό της διαφοράς παραμένει ως ασφαλιστική οφειλή. 4. Σε ισχύ παραμένουν οι διατάξεις της παρ.9 του άρθρου 39 του N.4387/2016 . Ως εκ τούτου τα πρόσωπα που υπάγονται στην εν λόγω ρύθμιση εξακολουθούν να καταβάλλουν εισφορές σύμφωνα με τις διατάξεις του άρθρου 38 του N.4387/2016 . ΕΛΑΧΙΣΤΗ ΜΗΝΙΑΙΑ ΕΙΣΦΟΡΑ Η υπολογιζόμενη κατά τα ανωτέρω μηνιαία εισφορά για τον Κλάδο Κύριας Σύνταξης Ελ. Επαγγελματιών, Αυτοαπασχολούμενων και Αγροτών δεν μπορεί να υπολείπεται της ελάχιστης καθορισθείσας με τις εκδοθείσες Υπουργικές Αποφάσεις, κατά εφαρμογή των διατάξεων του άρθρου 39 και 40 του Ν.4387/2016, όπως αυτές ισχύουν με τις διατάξεις των άρθρων 1 , 2 και 3 του Ν. 4578/2018 . Σε ισχύ παραμένουν οι ρυθμίσεις της παρ.2 του άρθρου 38 του N. 4387/2016 ως προς την ανώτερη βάση υπολογισμού εισφορών. Ειδικότερα οι ελάχιστες μηνιαίες εισφορές διαμορφώνονται κατά περίπτωση ως εξής: Α. Μοναδική Ασφάλιση 1. Η ελάχιστη μηνιαία εισφορά Κλάδου Σύνταξης Ελ. Επαγγελματιών και Αυτοαπασχολούμενων, δεν μπορεί να υπολείπεται του ποσού που αντιστοιχεί σε ποσοστό 20% επί του κατώτατου βασικού μισθού άγαμου μισθωτού άνω των 25 ετών, και διαμορφώνεται, έως 31/1/2019, σε 117,22€ (586,08*20%). 2. Η ελάχιστη μηνιαία εισφορά Κλάδου Σύνταξης Αγροτών, ασφαλισμένων π. ΟΓΑ, δεν μπορεί να υπολείπεται - για το έτος 2019 - του ποσού που αντιστοιχεί σε ποσοστό 18% επί του 70% του εκάστοτε βασικού μισθού άγαμου μισθωτού άνω των 25 ετών, και διαμορφώνεται, έως 31/01/2019, σε 73,85€ (410,26*18%). Η περαιτέρω κλιμάκωση έως την ολοκλήρωση του ποσοστού 20%, διαμορφώνεται, κατ΄ έτος, ως εξής: από 01/01/2020 έως 31/12/2020 σε ποσοστό 19%, από 01/01/2021 έως 31/12/2021 σε ποσοστό 19,5%,και από 01/01/2022 και εντεύθεν σε ποσοστό 20%, 3. Η ελάχιστη μηνιαία εισφορά Κλάδου Σύνταξης ασφαλισμένων π. ΕΤΑΑ και αυτοαπασχολούμενων αποφοίτων σχολών ανώτατης εκπαίδευσης που είναι εγγεγραμμένοι σε επιστημονικούς συλλόγους ή επιμελητήρια, που έχουν τη μορφή νομικού προσώπου δημοσίου δικαίου, προερχόμενοι από τον π. ΟΑΕΕ, κατά την πρώτη πενταετία από την υπαγωγή τους στην ασφάλιση, δεν μπορεί να υπολείπεται του ποσού που αντιστοιχεί σε ποσοστό 13,33 % επί του ποσού που αναλογεί στο 70% του εκάστοτε βασικού μισθού άγαμου μισθωτού άνω των 25 ετών, και διαμορφώνεται, έως 31/01/2019, σε 54,69€ (410,26 * 13,33%). Β. Παράλληλη ασφάλιση 1. Στις περιπτώσεις παράλληλης ασφάλισης με, α) άσκηση πολλαπλών μη μισθωτών δραστηριοτήτων και β) άσκηση μισθωτής και μη μισθωτής δραστηριότητας, η ελάχιστη μηνιαία εισφορά για τον κλάδο σύνταξης δεν μπορεί να υπολείπεται του ποσού που αντιστοιχεί σε ποσοστό 20% επί του κατώτατου βασικού μισθού άγαμου μισθωτού άνω των 25 ετών ασφάλισης, και διαμορφώνεται, έως 31/01/2019, σε 117,22€ (586,08*20%) 2. Σε περίπτωση μισθωτής εργασίας (πλήρους ή μερικής απασχόλησης) και παράλληλης άσκησης αγροτικής δραστηριότητας (με ετήσιο αγροτικό εισόδημα που υπερβαίνει το ποσό των 4.923,12€), η ελάχιστη μηνιαία εισφορά Κλάδου Σύνταξης δεν μπορεί να υπολείπεται - για το έτος 2019 - του ποσού που αντιστοιχεί σε ποσοστό 18% επί του 70% του εκάστοτε βασικού μισθού άγαμου μισθωτού άνω των 25 ετών, και διαμορφώνεται, έως 31/01/2019, σε 73,85€ (410,26*18%) (σχετικά με το εισφοροδοτηθέν αγροτικό εισόδημα θα ακολουθήσει οδηγία). Προσοχή ! Για την διαμόρφωση των κατώτατων ορίων από 01.02.2019, ημερομηνία έναρξης ισχύος νέου βασικού μισθού άγαμου μισθωτού άνω των 25 ετών ασφάλισης, θα ακολουθήσουν οδηγίες. Η μείωση εισφορών, κατά τις διατάξεις του άρθρου 98 του Ν.4387/2016 (εισοδηματική κλιμάκωση) εφαρμόζεται σε μη μισθωτούς ασφαλισμένους του π. ΕΤΑΑ κατά τα γνωστά. Μετά την εφαρμογή των νέων διατάξεων, προσδιορίζεται, η εισφορά Κλάδου Σύνταξης έως το ύψος της ελάχιστης μηνιαίας εισφοράς, κατά τα προαναφερόμενα. ΕΝΕΡΓΕΙΕΣ – ΔΙΑΔΙΚΑΣΙΑ Έχουν πραγματοποιηθεί, σε συνεργασία με την ΗΔΙΚΑ, οι απαραίτητες προσαρμογές στο μηχανογραφικό σύστημα, οι οποίες υποστηρίζουν τους νέους κανόνες υπολογισμού των εισφορών. Συγκεκριμένα: 1. Για τον προσδιορισμό της βάσης υπολογισμού εισφορών έτους 2019 αρχικά, και έως την εκκαθάρισή τους, έχει ληφθεί υπόψη το ΚΦΑ του έτους 2017 ή του πιο πρόσφατου εκκαθαρισμένου έτους και το σύνολο των καταβλητέων ασφαλιστικών εισφορών έτους 2017 . Ως καταβλητέες ασφαλιστικές εισφορές λαμβάνονται οι εισφορές όπως αυτές έχουν προσδιοριστεί από την διαδικασία εκκαθάρισης ασφαλιστικών εισφορών έτους 2017. 2. Υπενθυμίζουμε ότι από 01.01.2019 και εφεξής ως βάση υπολογισμού των εισφορών λαμβάνεται το 100% του ΚΦΑ προηγούμενου έτους στο οποίο συμπεριλαμβάνονται και οι καταβλητέες εισφορές (σχετ. το άρθρο 58 του Ν.4472/2017). 3. Οι καταβλητέες ασφαλιστικές εισφορές, αθροίζονται στις αντίστοιχες πηγές εισοδήματος (επιχειρηματική ή αγροτική) για τις περαιτέρω διαδικασίες υπολογισμού εισφορών. 4. Έχουν πραγματοποιηθεί οι απαραίτητες τροποποιήσεις: - Στη μηχανογραφική εφαρμογή «Ασφάλιση- Έσοδα μη μισθωτών» με μείωση του ποσοστού εισφοροδότησης του Κλάδου Σύνταξης. - Στο ειδοποιητήριο πληρωμής ασφαλιστικών εισφορών. Ειδικότερα, στον πίνακα «Ανάλυση Μηνιαίας Εισφοράς» στο πεδίο «Κλ. Σύνταξης» στις περιπτώσεις που καταβάλλεται η ελάχιστη μηνιαία εισφορά, θα προστίθεται το λεκτικό «Ελάχιστη Εισφορά». -Στον Ατομικό Λογαριασμό Ασφαλισμένου που τηρείται στον ιστότοπο ΕΦΚΑ. Κατά τα λοιπά ισχύουν τα αναφερόμενα σε εγκύκλιες οδηγίες που έχουν εκδοθεί για τον προσδιορισμό των ασφαλιστικών εισφορών Ελ. Επαγγελματιών Αυτοαπασχολούμενων και Αγροτών. View full είδηση
-
 Η Διοίκηση του ΕΦΚΑ ανακοινώνει ότι, οι εισφορές Μαρτίου 2019 των Αγροτών, Αυτοαπασχολούμενων και Ελεύθερων Επαγγελματιών, έχουν αναρτηθεί στις Ηλεκτρονικές Υπηρεσίες του Οργανισμού. Η καταληκτική ημερομηνία καταβολής, λόγω των ημερών του Πάσχα, μετατίθεται για την Παρασκευή 03.5.2019. Την ίδια ημερομηνία θα πραγματοποιηθεί η καταβολή της εισφοράς μέσω άμεσης χρέωσης τραπεζικού λογαριασμού (πάγια εντολή). Πηγή: https://www.efka.gov.gr/el/anakoinoseis/anakoinose-20 View full είδηση
-
Εικοσιπέντε μέρες προθεσμία έχουν 250.000 αυτοαπασχολούμενοι μηχανικοί, γιατροί και δικηγόροι για την καταβολή του τριπλού "πακέτου" εισφορών υπέρ του επικουρικού και εφάπαξ. Συγκεκριμένα, έως και την Παρασκευή 12 Απριλίου θα πρέπει να καταβάλλουν αναδρομικά τις εισφορές του Ιανουαρίου 2019, τις τρέχουσες μηνιαίες εισφορές του Φεβρουαρίου 2019 και, μαζί η πρώτη (επί συνόλου 36) δόση των αναδρομικών εισφορών του 2017 -2018. Αυτό αναφέρει ανακοίνωση του Ενιαίου Ταμείου Επικουρικής Ασφάλισης και Εφάπαξ Παροχών (ΕΤΕΑΕΠ), η οποία εκδόθηκε σε συνέχεια των δύο εγκύκλιων που εξέδωσε την περασμένη Παρασκευή, ο Υφυπουργός Κοινωνικής Ασφάλισης, Τάσος Πετρόπουλος. Ήδη έχουν αναρτηθεί τα σχετικά ειδοποιητήρια, στον διαδικτυακό τόπο του ΕΤΕΑΕΠ (www.eteaep.gov.gr/web) οι εκκαθαρίσεις των ετών 2017 και 2018, καθώς και τα πρώτα ειδοποιητήρια του ΕΤΕΑΕΠ για τους ιατρούς, μηχανικούς και τους δικηγόρους. Αναλυτικότερα, σύμφωνα με το ΕΤΕΑΕΠ, διευκρινίζεται ότι: - Οι ασφαλιστικές εισφορές υπολογίστηκαν στον κατώτατο βασικό μισθό άγαμου μισθωτού άνω των είκοσι 25 ετών και διαμορφώνεται έως 31/1/2019, σε 586,8 € και από 1/2/2019 σε 650 €. - Οι ασφαλιστικές εισφορές καταβάλλονται σε μηνιαία βάση, με καταληκτική ημερομηνία πληρωμής την τελευταία εργάσιμη του επόμενου μήνα (π.χ. εισφορά Φεβρουαρίου 2019 έως 30/3/2019). Κατ’ εξαίρεση, όμως, κατά την πρώτη έκδοση των ειδοποιητηρίων καταληκτική ημερομηνία καταβολής ορίζεται η 12/04/2019. - Ασφαλιστικές εισφορές που δεν εξοφλούνται εμπρόθεσμα (σ.σ. έως την καθορισμένη προθεσμία), θεωρούνται καθυστερούμενες και επιβαρύνονται με τις νόμιμες προσαυξήσεις. Η μηνιαία εισφορά θεωρείται εξοφλημένη εφόσον έχει καταβληθεί το σύνολο της απαίτησης. - Στις Ηλεκτρονικές Υπηρεσίες ΕΤΕΑΕΠ, παρέχονται πληροφορίες για τις "Εισφορές", "Πληρωμές" και "Εκκαθάριση". Με κάθε καταβολή εξοφλούνται κατά προτεραιότητα: *Προσαυξήσεις εκπρόθεσμων καταβολών απαιτηθεισών δόσεων εκκαθάρισης * Απαιτούμενες δόσεις 2017 * Απαιτούμενες δόσεις 2018 * Τυχόν χρεωστικά υπόλοιπα * Παλαιότερες τρέχουσες εισφορές * Τρέχουσα εισφορά Η εξόφληση των εισφορών στο μηχανογραφικό σύστημα πραγματοποιείται κατά περίπτωση ως εξής: *Για ποσό μικρότερο του οφειλόμενου, προβλέπεται ότι οι καταβολές ποσών που δεν επαρκούν για την εξόφληση ακέραιας εισφοράς, θα παραμένουν ως πιστωτικό υπόλοιπο εν αναμονή επόμενης καταβολής και μέχρι την ολοσχερή εξόφλησή της. *Για ποσό ίσο του οφειλόμενου, προβλέπεται ότι αφορά το σύνολο της παλαιότερης απαιτηθείσας ανεξόφλητης οφειλής *Για ποσό μεγαλύτερο του οφειλόμενου, ορίζεται ότι εξοφλούνται παλαιότερες οφειλές και το υπόλοιπο παραμένει ως πιστωτικό για συμψηφισμό μελλοντικών καταβολών. Σε περίπτωση που από την εκκαθάριση ασφαλιστικών εισφορών προκύψει πιστωτικό υπόλοιπο, αυτό παραμένει στο λογαριασμό του και συμψηφίζεται με μελλοντικές ασφαλιστικές εισφορές. Τρόποι Πληρωμής • Από 1/1/2017 η καταβολή ασφαλιστικών εισφορών πραγματοποιείται μηνιαία με καταληκτική ημερομηνία εμπρόθεσμης πληρωμής την τελευταία εργάσιμη ημέρα του επόμενου μήνα. • Το ειδοποιητήριο περιλαμβάνει ανάλυση μηνιαίας εισφοράς, εκκρεμείς απαιτήσεις ή καταβολές και στοιχεία που απαιτούνται για την πληρωμή των εισφορών. Στο πεδίο "Ληξιπρόθεσμες Οφειλές Εκτός Εκκαθάρισης" θα εμφανίζεται το μέρος της οφειλής που αφορά το τρέχον έτος. Στο πεδίο "Πιστωτικό Υπόλοιπο" θα εμφανίζεται το συνολικό ποσό καταβολών που εκκρεμεί προς συμψηφισμό με την επόμενη καταβολή. Στο πεδίο "Αναδρομικά" θα εμφανίζονται ποσά οφειλής μηνών που ζητούνται αναδρομικά. • Το πληρωτέο ποσό διαμορφώνεται από το τρέχον ποσό εισφοράς και τα αναδρομικά ποσά αφαιρούμενων τυχόν πιστωτικών υπολοίπων. Οι ληξιπρόθεσμες οφειλές εκτός εκκαθάρισης δεν περιλαμβάνονται στο τελικό ποσό οφειλής. • Οφειλές έως 31/12/2016 δεν περιλαμβάνονται στο παρόν ειδοποιητήριο. Η πληρωμή των εισφορών πραγματοποιείται σε Τράπεζες και ΕΛΤΑ με την χρήση του κωδικού εντολής πληρωμής, ο οποίος είναι ατομικός και χρησιμοποιείται για όσο χρονικό διάστημα ο ασφαλισμένος είναι υπόχρεος καταβολής εισφορών. Οι αυτοασφαλισμένοι μπορούν να πληροφορηθούν τα διαθέσιμα προϊόντα καταβολής εισφορών καθώς και ενδεχόμενες χρεώσεις για την χρήση τους από τις Τράπεζες και τα ΕΛΤΑ. View full είδηση
-
Σύμφωνα με την εγκύκλιο 27714/2675/2019 του Υπ. Εργασίας: "Με το ν. 4611/2019 προβλέπεται ότι ο ασφαλισμένος οφειλέτης δύναται να ρυθμίσει κατ’ επιλογή του είτε την παλιά οφειλή με περικοπή κατά 85% των τόκων, προσαυξήσεων και λοιπών βαρών είτε το ποσό της οφειλής όπως προκύπτει από τον επανυπολογισμό της σύμφωνα με τους κανόνες του ν.4387/2016 με περικοπή και σε αυτήν την περίπτωση κατά 85% των τόκων, προσαυξήσεων και λοιπών βαρών της νέας οφειλής. Ειδικά για τους ασφαλισμένους στο πρ. ΕΤΑΑ-ΤΣΜΕΔΕ με την παρ. 16 του άρθρου 39 και του άρθρου 94 παρ. 4του ν. 4387/2016 προβλέφθηκε η κατάργηση της ειδικής προσαύξησης ΤΣΜΕΔΕ από 1-1-2016. Στο πλαίσιο αυτό, για τους ασφαλισμένους μηχανικούς του πρ. ΕΤΑΑΤΣΜΕΔΕ με οφειλές από τον κλάδο της ειδικής προσαύξησης, οι οποίοι επιλέγουν τον επανυπολογισμό της οφειλής τους με βάση τους κανόνες του ν.4387/2016 κατά την ένταξή τους στη ρύθμιση, το ποσό που αντιστοιχεί στην ειδική προσαύξηση για τους μήνες που οφείλονται είναι μηδενικό. Επισημαίνεται πάντως ότι τα ποσά που έχουν καταβληθεί για την ειδική προσαύξηση προσαυξάνουν το ανταποδοτικό μέρος της σύνταξης, σύμφωνα με το άρθρο 94 παρ.4 του ν.4387/2016, όπως ισχύει και δεν εντάσσονται στην ανωτέρω ρύθμιση." Πηγή: Taxheaven © Δείτε περισσότερα https://www.taxheaven.gr/news/news/view/id/45002 View full είδηση
-
Μετά τους μήνες Φεβρουάριο και Μάρτιο, τώρα η δυνατότητα καταβολής μειωμένων εισφορών κατά 25% επεκτείνεται και για τον Απρίλιο. Υπενθυμίζεται πως η έκπτωση αφορά επί του ποσού που αντιστοιχεί στην ασφαλιστική κατηγορία επιλογής ή κατάταξής τους, στους αυτοτελώς απασχολούμενους και ελεύθερους επαγγελματίες, εφόσον καταβάλλουν εμπρόθεσμα τις αντίστοιχες ασφαλιστικές εισφορές λόγω της κρίσης του κορονοϊού, όπως αναφέρεται σε σχετικό νομοσχέδιο. Η αιτιολογική έκθεση Επί του άρθρου 15 Στο πλαίσιο των έκτακτων και αναγκαίων μέτρων για την αντιμετώπιση των συνεπειών από την εμφάνιση και τη διάδοση του κορονοϊού COVID-19 προβλέφθηκε στο άρθρο δέκατο όγδοο της από 30 Μαρτίου Πράξης Νομοθετικού Περιεχομένου (Α’ 75), όπως κυρώθηκε με το πρώτο άρθρο του ν. 4684/2020 (Α’ 86), δυνατότητα καταβολής μειωμένων εισφορών κατά ποσοστό είκοσι πέντε τοις εκατό (25%) επί του ποσού που αντιστοιχεί στην ασφαλιστική κατηγορία επιλογής ή κατάταξης για όλους εκείνους τους αυτοτελώς απασχολούμενους και ελεύθερους επαγγελματίες που κατέβαλλαν εμπρόθεσμα τις τρέχουσες ασφαλιστικές εισφορές που αντιστοιχούσαν σε περίοδο απασχόλησης Φεβρουαρίου και Μαρτίου του έτους 2020. Με την προτεινόμενη διάταξη επεκτείνεται η εφαρμογή του ανωτέρω μέτρου και για τις ασφαλιστικές εισφορές που αντιστοιχούν στην περίοδο απασχόλησης του μήνα Απριλίου του έτους 2020. Ειδικότερα, προκειμένου να αντιμετωπιστούν οι άμεσες οικονομικές επιπτώσεις που επέφεραν οι απρόβλεπτες και εξαιρετικές συνθήκες στους αυτοτελώς απασχολούμενους και ελεύθερους επαγγελματίες και η συνεπακόλουθη μη ομαλή λειτουργία των οικονομικών δραστηριοτήτων, χορηγείται κατά παρέκκλιση του άρθρου 39 του ν.4387/2016 (A’ 85) που αντικαταστάθηκε με το άρθρο 35 του ν.4670/2020 (A’43) σε όλους όσους καταβάλλουν εμπρόθεσμα τις τρέχουσες ασφαλιστικές εισφορές που αντιστοιχούν σε περίοδο απασχόλησης του μήνα Απριλίου του έτους 2020 μείωση κατά ποσοστό είκοσι πέντε τοις εκατό (25%). Προσέτι, διευκρινίζεται ότι η μείωση κατά ποσοστό είκοσι πέντε τοις εκατό (25%) επί του ποσού που αντιστοιχεί στην ασφαλιστική κατηγορία επιλογής ή κατάταξης του εκάστοτε αυτοτελώς απασχολούμενου ή ελεύθερου επαγγελματία ασφαλισμένου προϋποθέτει την εμπρόθεσμη καταβολή των ασφαλιστικών εισφορών. View full είδηση